

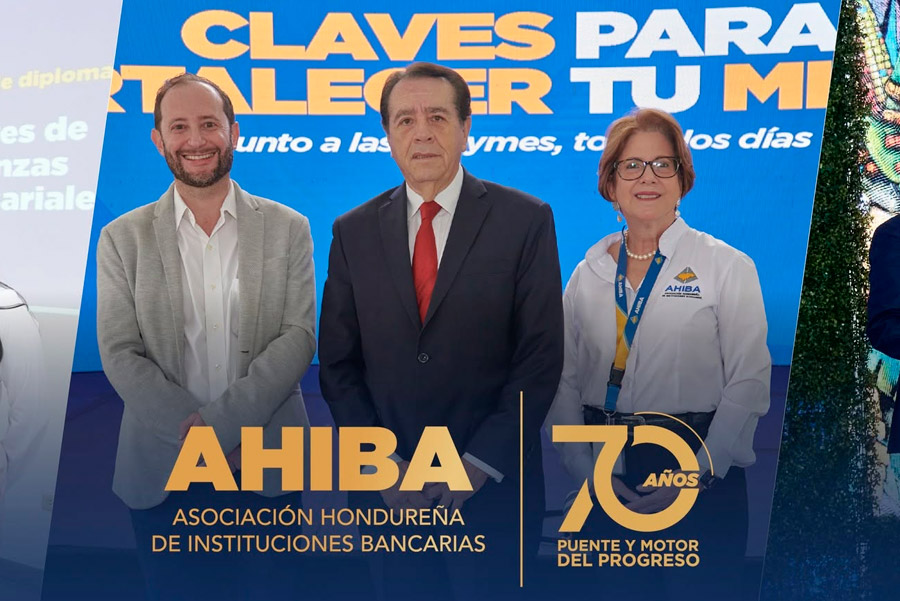



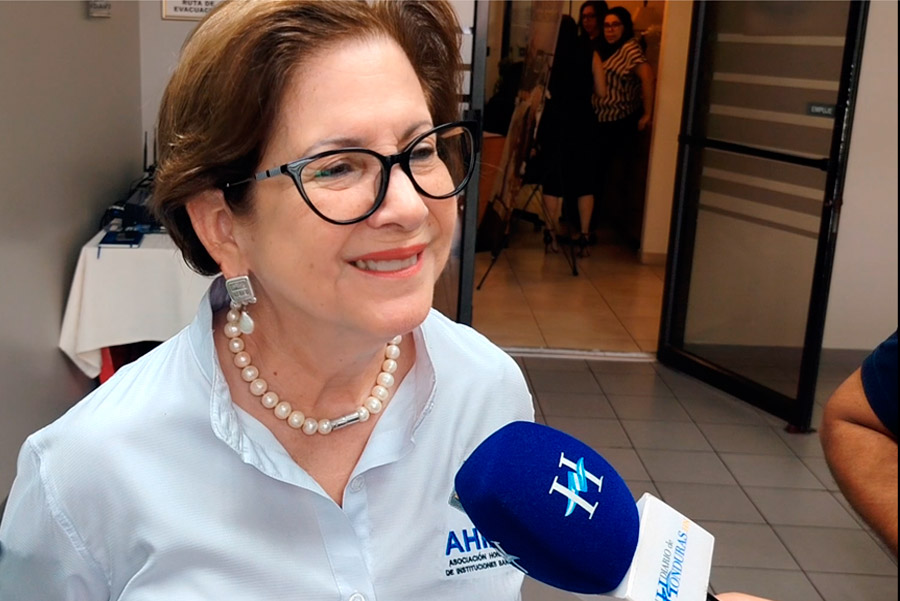
La Asociación Hondureña de Instituciones Bancarias (AHIBA), inició las actividades por su 70 aniversario con un gesto que dice mucho de sus prioridades: los primeros invitados fueron los periodistas de la fuente económica, con un taller sobre protección de datos y seguridad digital.
En ese marco, su directora ejecutiva, María Lydia Solano, conversó con El Diario de Honduras. Habló de ahorro, de la Tasa de Política Monetaria, del crédito que genera empleo, del papel de las remesas y de cómo la banca protege a sus clientes frente al cibercrimen. Esto fue lo que dijo:
¿Por qué arrancar la celebración de los 70 años con los medios de comunicación?
Porque nada de lo que queremos lograr se puede sin contar con los periodistas. Por eso son nuestros primeros invitados.
¿Qué balance hace de estas siete décadas de AHIBA?
Todo este tiempo ha estado orientado a fortalecer el sistema financiero, a impulsar el desarrollo económico del país y a promover una banca moderna, sólida y comprometida con la sociedad.
¿Existe liquidez actualmente en los bancos?
Sí, hay liquidez. La banca puede ser un poco más cautelosa con el crédito personal, porque las familias ven su capacidad de pago algo restringida por el aumento del costo de vida: el transporte, los colegios, todo eso. Por eso hay que calibrar. Pero el préstamo de vivienda sí se está reactivando con recursos propios de la banca, sobre todo la vivienda de clase media-baja, incluida la que busca el migrante que quiere comprar su casa en Honduras.
¿Qué está haciendo la banca con las remesas que envían los compatriotas desde el extranjero?
Un trabajo muy bonito de bancarización. Casi un 39 % de las personas que reciben remesas abre su cuenta en un banco y deja ese dinero allí por más tiempo. Ese ahorro sirve para recanalizarlo hacia el préstamo.
¿Qué opinión le merece el incremento de la Tasa de Política Monetaria por parte del Banco Central de Honduras?
En la moneda siempre hay dos caras. La primera es proteger el ahorro interno, tanto el que tenemos en moneda nacional como el que tenemos en moneda extranjera. Si la Reserva Federal de Estados Unidos sube su tasa de referencia, Honduras no puede quedarse de brazos cruzados. De lo contrario, el ahorrante, sobre todo el de mayor tamaño, podría preguntarse por qué dejar su dinero aquí si en Estados Unidos le pagan más. Ese es, creo, el primer objetivo de seguir de algún modo esa tendencia.
¿Y la otra cara de la moneda?
Es nuestra propia realidad: queremos reactivar el crédito. El Banco Central está restringiendo la liquidez por la vía del mercado, ofertando títulos para que los bancos inviertan en ellos sus excedentes. Es una manera de esterilizar parte del dinero para que no haya un excedente que empuje la inflación. La idea es que no subamos la tasa más de lo necesario y que tampoco se frene la reactivación del crédito.
¿Podrían subir las tasas de interés?
No veo una situación económica que promueva un ajuste abrupto, ni mucho menos. Hay dinero por dos razones. La primera es que el hondureño siempre ha sabido ahorrar, y eso lo hemos dicho siempre, es curiosísimo cómo el ahorro crece. La segunda es que tenemos un generador de liquidez que se llama remesa familiar, y la vemos seguir creciendo.
Hemos tenido un buen crecimiento del crédito. En agosto sigue creciendo, y crece más en los sectores productivos y en las corporaciones. Eso es bueno porque ahí está la generación de empleo. Un préstamo para un vehículo es estupendo, porque me permite llegar temprano a las reuniones y me hace la vida más fácil, pero no crea empleos. El préstamo a la industria, a la agroindustria o a la mipyme sí los crea, y es el que la banca quiere privilegiar manteniendo tasas competitivas.
¿Hay margen para que las tasas se mantengan competitivas?
Si hay dinero suficiente, no tiene sentido pagarlo más caro. Es como en el mercado: si hay fruta de sobra, no hay por qué pagar precios más altos. Hoy el ahorro crece, sobre todo por la remesa familiar, y lo que debemos hacer es usarlo bien, canalizarlo hacia la producción y el préstamo productivo.
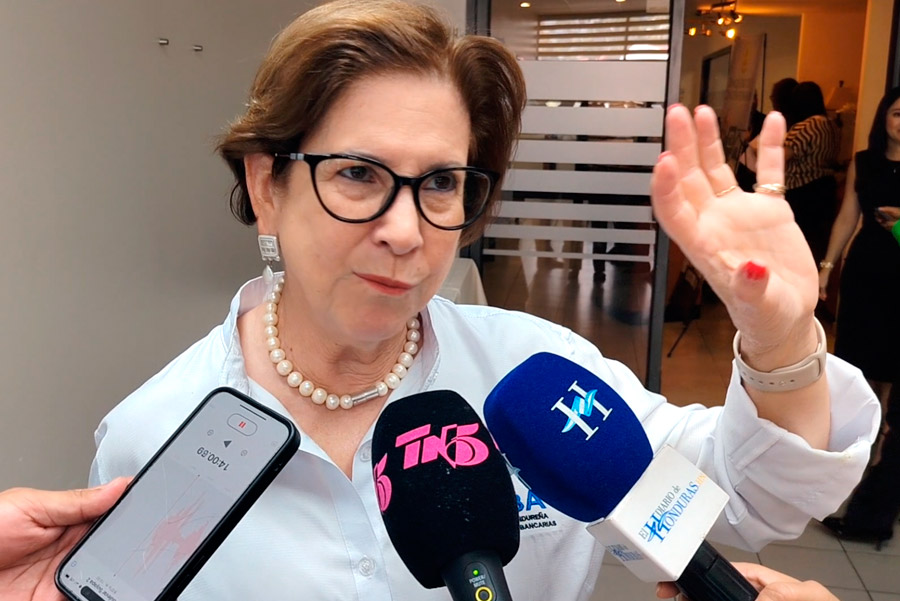
La directora ejecutiva de AHIBA, María Lydia Solano, asegura que hay liquidez, que el crédito productivo sigue creciendo y que las remesas empiezan a convertirse en cuentas de ahorro y en negocios dentro del país.
¿Qué tan sostenible es depender de las remesas cuando las políticas migratorias son inciertas?
Por eso hay que mirar siempre hacia adelante, y debería ser un interés de todos. Algunos bancos ya trabajan en bancarizar la remesa para que el migrante invierta en su país, y no solo envíe dinero para que la mamá esté mejor o para que los hijos estrenen tenis. Vamos a iniciar un proyecto, y ya nos acercamos a la Secretaría de Relaciones Exteriores, para educar en emprendimiento a distancia al migrante que está fuera.
¿Cómo se vería eso en la práctica?
Ese migrante puede pensar: “si las políticas migratorias me afectan, quiero tener un negocio en Honduras”. ¿Y en qué? En lo que ya hace. Muchos migrantes que trabajan en construcción pueden decir: “voy a empezar, a través de un sobrino o un hermano, a poner techos o a trabajar tabla yeso”. Son oficios que los hondureños sabemos hacer y que, en otros países, hacemos todavía mejor y a mayor escala. Podemos mandar equipo, tecnología y capacitación, ahora que se puede aprender en línea, para ir levantando ese negocito en Honduras.
¿Por qué dedicar un taller a la protección de datos y la seguridad digital?
Queríamos que se dieran cuenta de que tenemos claro que la información financiera de nuestros clientes es muy relevante, es individual y debe protegerse. La Ley de Bancos nos impone la responsabilidad del secreto bancario. Por eso AHIBA cuenta con el CSIRT Financiero, un sistema para proteger las bases de datos de los clientes.
¿Cómo se orienta a los clientes sobre seguridad digital?
Cada banco tiene programas de educación financiera que enseñan a usar de forma segura los canales tecnológicos. Además, la Comisión de Bancos emite normas que nos han llevado a elevar los niveles de seguridad: la identificación digital visual, el cambio periódico de usuarios o la confirmación adicional, mediante un token o un correo electrónico con un nuevo código, antes de una transacción, aunque ya esté uno dentro de la página de su banco.
¿Ha subido o bajado la incidencia de delitos cibernéticos?
Lo que pasa es que el delito evoluciona. Uno de los temas que vemos ahora es que se utiliza a personas, sobre todo jóvenes, para que presten sus cuentas y por ahí circule dinero del crimen organizado.
¿Qué riesgos corre quien presta su cuenta?
Varios. Una cuenta que mueve dinero de forma inusual genera una alerta tecnológica, y estamos obligados a reportar esa información a la UIF, el sistema de la Comisión de Bancos. Por eso decimos: “no preste su cuenta”. A los jóvenes les ofrecen 1,000 o 2,000 lempiras: “vas a recibir un dinero, vamos juntos al banco, lo retiramos y te doy tus 1,000 lempiritas”. Y la persona piensa que se salvó el día. Pero la cuenta bancaria es individual y hay que protegerla, porque ahí queda todo su comportamiento financiero, no solo en crédito sino en el manejo de la cuenta. El banco tiene la autoridad para cancelar una cuenta mal utilizada, incluso si la persona no sabía que se trataba de un delito.
¿Qué horarios tendrá la banca durante la Semana Morazánica?
Trabajamos el miércoles hasta el mediodía y de ahí cerramos hasta el lunes. Algunas instituciones abren el domingo en los centros comerciales con un horario corto, pero lo mejor es entrar a la página oficial de su banco y asegurarse de los horarios oficiales. La banca en línea y los cajeros automáticos estarán disponibles todo el tiempo.